Assurance récolte : l’incitation à s’assurer à l’épreuve de l’inassurabilité
La Cour de justice de l’Union européenne ouvre une brèche dans le système d’incitation des exploitants agricoles à la souscription d’assurance contre les risques climatiques en retenant qu’il ne peut leur être reproché de ne pas avoir souscrit une assurance inexistante sur le marché. Cette solution logique et pragmatique pourrait mettre à mal la politique actuelle de ventilation du risque climatique entre l’assurance privée et la solidarité nationale.
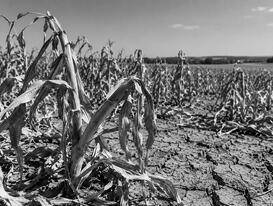
Hausse de la sinistralité climatique : solidarité nationale et/ou assurance privée pour les sinistres subis par le secteur agricole ? Le dérèglement climatique et la multiplication des aléas météorologiques extrêmes placent l’ensemble des gouvernements, français comme européens, au cœur d’une tension fondamentale : comment concilier la solidarité publique envers le monde agricole et la responsabilité individuelle des exploitants ? Autrement dit, comment trouver un équilibre entre une prise en charge individuelle du risque, inéquitable tant en raison de l’origine systémique de ses causes que de l’ampleur de ses effets, et une couverture purement publique qui obérerait lourdement les finances de l’État ? La solution actuelle consiste à répartir la charge entre assurance privée et solidarité nationale en conditionnant l’octroi de l’aide publique à la souscription préalable d’un contrat d’assurance garantissant une partie du sinistre climatique. Les autorités entendent ainsi inciter les exploitants, et leurs assureurs, à assumer une partie de ce coût. C’est en ce sens qu’est allée la récente réforme française de l’assurance récolte (Loi n° 2022-298 du 2 mars 2022 d’orientation relative à une meilleure diffusion de l’assurance récolte en agriculture et portant réforme des outils de gestion des risques climatiques en agriculture, Dalloz actualité, 18 mars 2022, obs. G. Duval ; D. 2022. 1117, obs. R. Bigot ; et sur l’assurance récolte en général, Lamy Droit des assurances, nos 1949 s.). Cette orientation était toutefois déjà préconisée au niveau européen depuis le virage assurantiel pris par le droit des aides d’État et la Politique agricole commune (règlement d’exemption [CE] n° 1857/2006, art. 11), l’Union souhaitant substituer progressivement la culture du « contrat et de la gestion privée des risques » à celle du « guichet public de secours ». Mais encore faut-il que le marché de l’assurance propose une offre accessible aux professionnels. C’est précisément cet écueil qu’illustre l’arrêt rendu le 21 mai 2026 par la sixième chambre de la Cour de justice de l’Union européenne dans les affaires jointes C-52/25 et C-53/25.
Quand le droit des aides d’État croise le droit des assurances. La décision porte plus précisément sur l’interprétation de l’article 25, § 9, du règlement d’exemption par catégorie (UE) n° 702/2014 du 25 juin 2014 déclarant certaines catégories d’aides compatibles avec le marché intérieur en application des articles 107 et 108 du Traité sur le fonctionnement de l’Union européenne. C’est que les mécanismes de répartition de la charge des sinistres impliquent des subventions publiques aux opérateurs privés sinistrés, entrant donc, naturellement, dans le champ des aides d’État dont on sait qu’elles sont en principe prohibées par l’article 107, § 1, du Traité sur le fonctionnement de l’Union européenne. Cet interdit comporte toutefois deux types de dérogations : celles opérant de plein droit (TFUE, art. 107, § 2) et celles subordonnées à une exemption (TFUE, art. 107, § 3). Sous cet angle, on peut opposer les aides versées lors de véritables catastrophes naturelles, compatibles de plein droit (TFUE, art. 107, § 2, b), à celles accordées lors de phénomènes climatiques défavorables, relevant, selon l’article 25, § 1, précité, de l’article 107, § 3, c, du Traité sur le fonctionnement de l’Union européenne, et dont la compatibilité est conditionnée à l’obtention d’une exemption individuelle. Or, face à la multiplication des notifications individuelles, la Commission a codifié ses critères d’application dans des règlements d’exemption successivement réformés (Règl. [CE] n° 1857/2006, règl. [UE] n° 702/2014, puis règl. [UE] n° 2022/2472). Comme en matière de pratiques anticoncurrentielles, ces règlements visent à simplifier la gestion administrative et à accroître la sécurité juridique (CJUE 21 juill. 2016, Dilly’s Wellnesshotel, aff. C-493/14, pt 38), bien que le respect formel de leurs conditions n’offre qu’une présomption simple de compatibilité que la Commission ou le juge national peut écarter (CJUE 29 juill. 2019, BMW c/ Commission, aff. C-654/17 P, pt 144 ; sur cette question, Lamy Droit économique, n° 2434).
L’article 25 du règlement 702/2014 et l’incitation à l’assurance privée. C’est au sein de ce texte même que le droit des aides d’État et la technique assurantielle convergent. L’article 25 vise en effet les « Aides destinées à compenser les dommages causés par des phénomènes climatiques défavorables pouvant être assimilés à une calamité naturelle » et subordonne, en son § 9, le versement intégral de l’aide à la souscription d’une assurance couvrant au moins 50 % de la production moyenne contre les risques climatiques statistiquement les plus fréquents dans la région. À défaut, l’aide subit une réduction forfaitaire de 50 %. Comme l’indiquent les considérants 10, 42 et 54 du règlement, la Commission entend ainsi garantir que ces aides poursuivent un objectif d’intérêt commun et produisent un effet incitatif à la souscription de contrats d’assurance sans pour autant fausser la concurrence ni trop lourdement obérer les finances publiques.
Le contexte : l’absence d’offre sur le marché belge. Toutefois, les faits ayant donné lieu à la décision commentée permettent d’illustrer une limite inattendue du système ainsi mis en place. En l’espèce, des exploitants agricoles wallons, exploitant des prairies et surfaces herbagères pour le bétail, subissent d’importantes pertes lors de la sécheresse de 2016-2017. L’aléa est reconnu comme calamité agricole par un arrêté wallon du 23 août 2018. L’administration provinciale réduit toutefois leur indemnisation de moitié en application de l’article 6 dudit arrêté transposant la règle européenne, au motif que les agriculteurs n’étaient pas assurés. Les sinistrés contestent cette décision : la sécheresse n’était pas assurable en Belgique à l’époque, et l’assurance contre la grêle, disponible sur le marché, excluait expressément les prairies en raison de leur nature spécifique. Après cassation d’un premier arrêt par la Cour de cassation belge le 19 janvier 2023 pour défaut d’examen de l’inassurabilité alléguée, la Cour d’appel de Mons, juridiction de renvoi, saisit la Cour de justice à titre préjudiciel.
La Cour devait trancher deux interrogations : d’une part, la réduction de 50 % s’applique-t-elle lorsque le sinistre concrètement subi (la sécheresse) n’est pas le risque assurable le plus fréquent (la grêle) ? Cette décote doit-elle être écartée lorsque l’exploitant démontre qu’en raison de sa production (prairies), aucune assurance n’était disponible sur le marché pour couvrir le risque fréquent ?
Validité de principe de la réduction sanctionnant un défaut d’assurance : la rigueur de la Cour de justice
L’interprétation littérale. Pour répondre à la première problématique, la Cour retient une interprétation strictement littérale de l’article 25, § 9. Cette disposition impose deux conditions cumulatives pour qu’un exploitant agricole échappe à la réduction de 50 % : couvrir au moins 50 % de la production moyenne et s’assurer contre les risques statistiquement les plus fréquents dans la région. Le texte ne fait aucune référence au dommage concret causé par le sinistre (pt 21). Dès lors, ni la nature du risque à l’origine du dommage ni son caractère assurable ne sont pertinents pour apprécier l’application de la décote. En somme, le fait que la sécheresse soit inassurable ne dispense pas l’agriculteur de s’être assuré contre la grêle. La Cour confirme ainsi que les dérogations au droit des aides d’État sont d’interprétation stricte.
L’interprétation téléologique : la primauté de l’effet incitatif. Pour conforter cette lecture, la Cour mobilise ensuite une approche téléologique en s’appuyant sur les considérants 10, 42 et 54 du règlement. L’objectif des aides d’État à la gestion des risques n’est pas d’assurer une indemnisation intégrale systématique, mais de créer un « effet incitatif évident » (consid. 10). Le droit de l’Union entend ainsi décourager l’attentisme d’exploitants qui compteraient sur les subsides publics sans consentir d’« efforts raisonnables » de prévention (consid. 54). La décote de 50 % constitue ainsi un instrument disciplinaire destiné à stimuler une couverture assurantielle proactive et à réduire la dépendance envers les finances publiques. Dispenser les agriculteurs non assurés au motif que le sinistre concret différait du risque assurable anéantirait l’effet incitatif du dispositif.
L’inapplicabilité de la décote face à la carence de l’offre assurantielle
Approche uniquement téléologique. Répondant à la troisième question, la Cour juge que l’aide ne doit pas être réduite de moitié lorsque le bénéficiaire prouve qu’il lui était impossible de souscrire une assurance adaptée à sa production sur le marché (pt 38). Lorsque l’offre est inexistante pour les prairies, la finalité incitative devient « sans objet » (pt 32). Sanctionner l’exploitant reviendrait à pénaliser une défaillance structurelle de marché et non un défaut de prévoyance. La Cour concilie ainsi l’effet incitatif avec le principe de proportionnalité, tout en faisant peser la charge probatoire de cette indisponibilité sur l’agriculteur (pt 33).
Conséquences et résonances directes sur le droit français. Bien que le règlement (UE) n° 702/2014 ait expiré fin 2022, cette solution conserve toute sa valeur sous l’empire du règlement (UE) 2022/2472 dont l’article 25 reprend une formulation substantiellement analogue. Cette décision pourrait également éclairer le modèle issu de la loi n° 2022-268 du 2 mars 2022 réformant l’assurance récolte. La loi française a en effet procédé « à une rénovation de l’architecture de prise en charge des pertes de récolte, en instaurant un système articulé autour de trois étages d’intervention : les pertes faibles de récoltes sont assumées par les agriculteurs, les pertes modérées par l’assurance MRC subventionnée et les pertes catastrophiques par l’État via le Fonds national de gestion des risques en agriculture » en charge du versement de l’indemnité de solidarité nationale (Aut. conc. 25 juill. 2022, avis n° 22-A-06, pt 23). Pour contraindre à l’assurance, le droit français applique une minoration très sévère de l’ISN aux non-assurés : alors qu’un exploitant assuré perçoit 90 % d’ISN sur les pertes exceptionnelles, le non-assuré ne perçoit qu’une indemnisation dégressive (45 % en 2023, 40 % en 2024, 35 % depuis 2025).
L’arrêt de la Cour de justice pourrait ainsi ouvrir d’importantes brèches contentieuses dans ce dispositif. Si un éleveur établit qu’aucune offre réelle d’assurance n’existe sur le marché, il pourrait ainsi invoquer l’arrêt commenté pour réclamer l’ISN à taux plein (90 %). Par ailleurs, la décision ne traite pas de la question de l’inassurabilité économique : une assurance existante mais assortie de primes prohibitives équivaut-elle à une impossibilité de s’assurer ? Le juge judiciaire devra préciser si l’accessibilité tarifaire fait partie intégrante de la caractérisation d’une offre disponible sur le marché de l’assurance.
par Julien Delayen, Membre du CEPRISCA, Faculté de droit d'Amiens
CJUE 21 mai 2026, aff. jtes C-52/25 et C-53/25
© Lefebvre Dalloz